Pedir un crédito puede ayudar a una pyme a comprar inventario, financiar crecimiento, renovar equipos o cubrir una necesidad puntual. Pero si el negocio no está preparado, la deuda puede aumentar la presión sobre la caja y agravar problemas que ya existían.
Esta guía es para dueños de pymes, emprendedores y gerentes que están pensando en solicitar financiación, pero todavía no saben si su negocio puede asumir una cuota mensual sin afectar su operación.
Aquí no vamos a explicar qué es un crédito ni a comparar bancos. El objetivo es ayudarte a revisar tu negocio antes de pedir dinero: flujo de caja, capacidad de pago, documentos, deudas actuales, historial crediticio, destino del crédito, riesgos y señales de alerta.
Además, encontrarás una plantilla Excel gratis para evaluar si tu negocio está listo antes de solicitar un crédito empresarial.
Antes de solicitar un crédito para tu negocio: define para qué necesitas el dinero, revisa el flujo de caja, estima tu capacidad de pago, identifica tus deudas actuales, organiza la información financiera y evalúa qué podría afectar el pago de las cuotas.
¿Por qué pedir crédito sin preparación puede empeorar el problema?
Un crédito no corrige por sí solo un negocio desordenado. Si vendes poco, cobras tarde, no controlas gastos o no sabes cuánto dinero queda disponible cada mes, una deuda puede convertirse en otra carga fija.
El problema no es endeudarse. El problema es pedir dinero sin saber cómo se va a pagar.
Por ejemplo, una tienda puede pedir crédito para comprar más mercancía porque “faltan productos”. Pero si antes no revisa inventario lento, cuentas por cobrar y margen por producto, puede llenar la bodega sin mejorar la caja.
Idea clave: el crédito debe fortalecer el negocio, no utilizarse únicamente para ocultar problemas financieros u operativos que todavía no han sido corregidos.
Define para qué necesitas el crédito
Antes de preguntar “¿cuánto me prestan?”, conviene responder otra pregunta: “¿para qué necesito el dinero y cómo ayudará al negocio?”.
El destino del crédito debe ser específico. No basta con decir “necesito liquidez” o “quiero crecer”. Debes explicar qué problema resolverás, cuánto dinero necesitas y qué resultado esperas lograr.
| Necesidad | Definición débil | Definición más clara |
|---|---|---|
| Inventario | Necesito comprar más productos | Necesito comprar inventario de alta rotación para cubrir la temporada escolar |
| Equipo | Quiero modernizar el negocio | Necesito una máquina que reduzca tiempos y permita atender más pedidos |
| Caja | Necesito respirar | Necesito cubrir 45 días entre pagos a proveedores y cobros a clientes |
Preguntas antes de avanzar
- ¿El crédito aumentará ventas, reducirá costos o evitará una pérdida mayor?
- ¿El dinero se usará una sola vez o cubrirá gastos repetidos?
- ¿El negocio podrá pagar la cuota aunque las ventas bajen?
- ¿El monto solicitado está calculado o salió “a ojo”?
- ¿Hay otra forma de resolver el problema sin asumir deuda?
Si no puedes responder estas preguntas con claridad, todavía conviene ordenar la información antes de solicitar financiación.
Y si todavía no sabes si un préstamo es la alternativa adecuada, compara primero las principales fuentes de financiamiento para PYMES. Dependiendo del problema, pueden existir alternativas como proveedores, factoring, leasing, recursos propios o aportes de socios.
Define el destino del crédito: capital de trabajo, inversión o emergencia
No necesitas conocer todos los productos financieros para hacer una primera evaluación. Pero sí debes distinguir para qué utilizarás el dinero, porque no es lo mismo financiar la operación diaria que comprar un activo o resolver una emergencia puntual.
| Destino del crédito | Para qué se usa | Qué debes revisar antes |
|---|---|---|
| Capital de trabajo | Inventario, insumos, nómina operativa o desfases de caja | Rotación, cobros, pagos y liquidez |
| Inversión | Maquinaria, tecnología, remodelación o expansión | Retorno esperado, ahorro o aumento de capacidad |
| Emergencia | Daño de equipo, caída temporal de ventas o gasto urgente | Si el problema es puntual o se repite constantemente |
Si quieres profundizar en el dinero que tu negocio necesita para operar día a día, revisa la guía sobre capital de trabajo del negocio.
Ejemplo: un restaurante puede pedir crédito para reparar una cocina que limita la operación. Eso puede tener sentido si la reparación permite volver a vender con normalidad. Pero pedir crédito cada mes para cubrir gastos fijos porque las ventas no alcanzan es una señal de alerta.
Qué revisar en tu flujo de caja antes de pedir crédito
El flujo de caja muestra si entra suficiente dinero para cubrir salidas reales: proveedores, nómina, arriendo, servicios, impuestos, cuotas y compras.
Antes de pedir crédito, revisa al menos los últimos 3 a 6 meses. No mires solamente las ventas. Una empresa puede vender bien y aun así quedarse sin caja si cobra tarde, compra de más o paga demasiado rápido.
Para evaluar el crédito, utiliza el flujo de caja como una señal de capacidad de pago. Revisa si el dinero disponible permite asumir la nueva cuota sin afectar proveedores, nómina, impuestos y otros compromisos del negocio.
| Concepto mensual | Valor ejemplo |
|---|---|
| Entradas de efectivo | 12.000 |
| Proveedores | 5.000 |
| Nómina | 2.500 |
| Arriendo y servicios | 1.500 |
| Impuestos y otros pagos | 800 |
| Caja libre aproximada | 2.200 |
Si la cuota del crédito será de 1.900, el negocio quedaría con muy poco margen para imprevistos. Si un cliente se atrasa o las ventas bajan, esa obligación puede presionar rápidamente la operación.
En cambio, si la cuota fuera de 800 y el crédito ayuda a vender más, reducir costos o solucionar un desfase temporal claramente identificado, existiría mayor margen para absorber variaciones de caja.
Estima una cuota prudente según tu capacidad de pago
La capacidad de pago del negocio es el dinero que puede destinarse al servicio de una deuda sin comprometer la operación normal.
No es lo mismo “puedo pagar si todo sale bien” que “puedo pagar aunque un mes venga por debajo de lo esperado”.
Para una primera revisión interna puedes utilizar esta estimación simple:
Capacidad estimada de pago mensual = entradas promedio de efectivo − salidas operativas promedio − reserva mínima
La reserva mínima funciona como un colchón para imprevistos. Puede definirse como una cantidad fija o con base en las necesidades y variabilidad de caja del negocio.
| Concepto | Valor ejemplo |
|---|---|
| Entradas promedio de efectivo | 10.000 |
| Salidas operativas promedio | 7.200 |
| Reserva mínima | 1.000 |
| Capacidad estimada de pago | 1.800 |
Interpretación: una cuota de 1.700 dejaría muy poco margen frente a una capacidad estimada de 1.800. Una cuota de 900 o 1.100 conservaría mayor holgura para variaciones en cobros, ventas o gastos.
No existe una cuota “ideal” universal. Esta estimación sirve como referencia interna para analizar la decisión y no equivale al cálculo de capacidad de pago que pueda realizar una entidad financiera, que puede considerar información adicional, condiciones del crédito y sus propias políticas de riesgo.
Antes de asumir la cuota
¿La cuota seguiría siendo manejable si un mes no sale como esperabas?
Calcular la capacidad de pago con ingresos, salidas y una reserva mínima ofrece una primera referencia. Sin embargo, una cuota que parece manejable con el promedio actual puede presionar la operación si bajan las ventas, un cliente paga tarde o coinciden nómina, impuestos y proveedores en el mismo periodo.
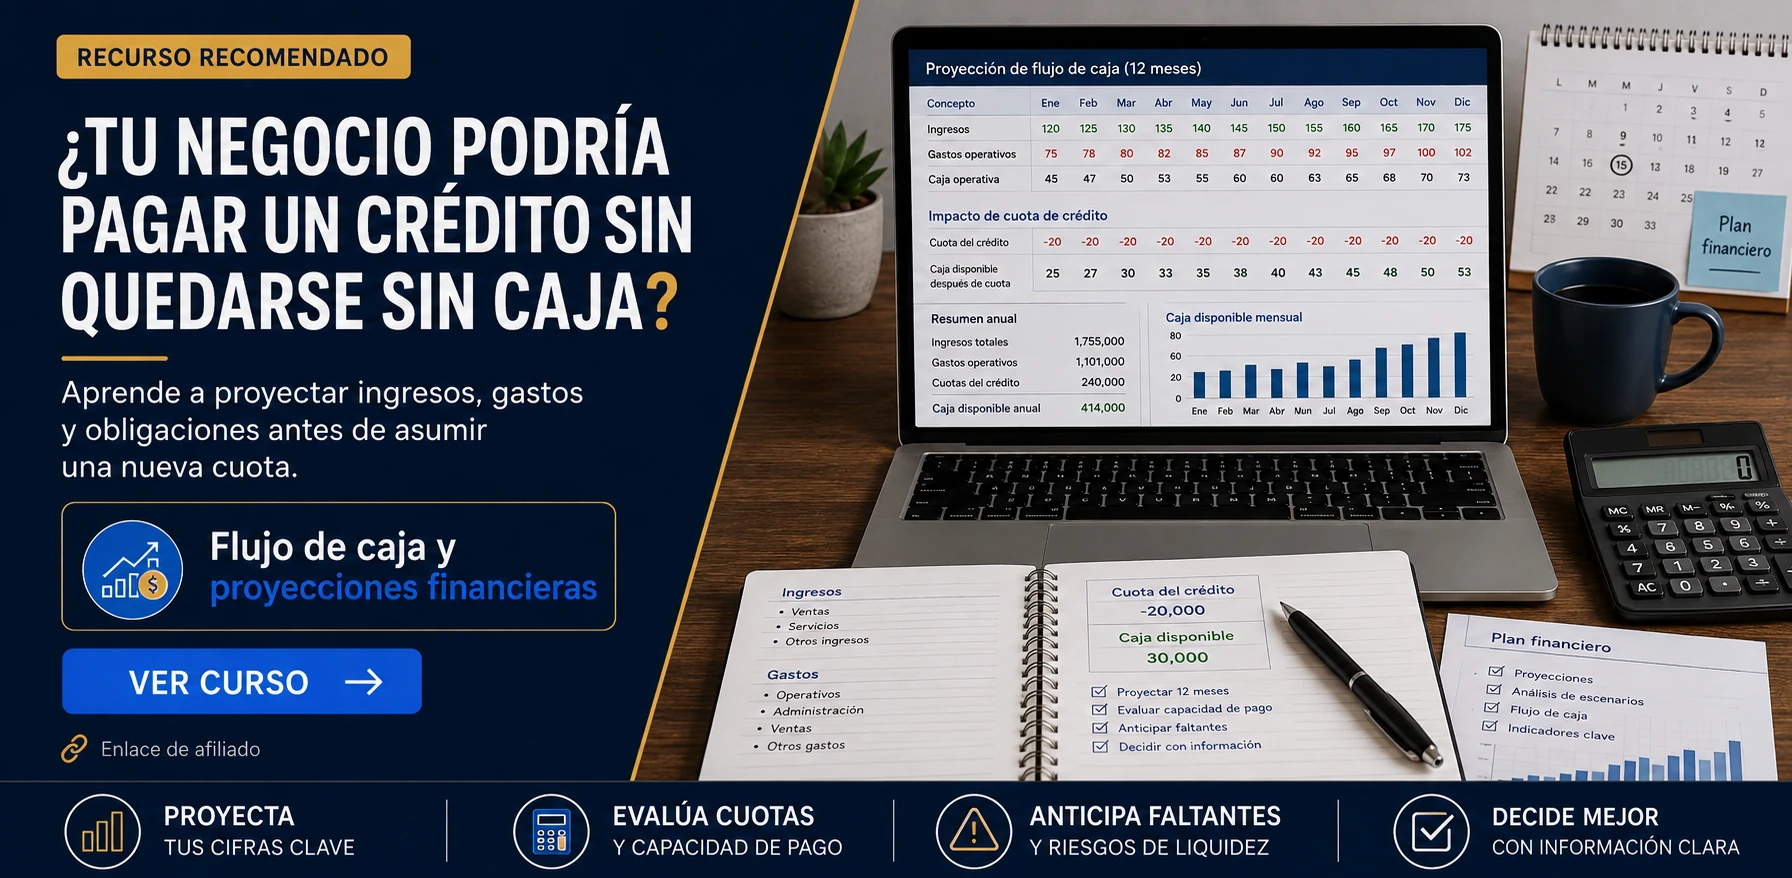
Para evaluar ese riesgo antes de asumir la deuda, el programa externo Flujo de caja y proyecciones financieras puede ayudarte a proyectar ingresos, gastos y pagos, comparar escenarios con y sin crédito y estimar cuánto margen conservaría la caja del negocio durante los próximos meses.
Este es un enlace de afiliado
Qué información financiera conviene tener organizada antes de solicitar crédito
Una solicitud de crédito empresarial necesita información consistente. No solo para cumplir los requisitos de la entidad, sino para demostrar que el negocio sabe cuánto vende, cuánto gasta, cuánto debe y cuánto puede pagar.
Importante: los documentos exigidos cambian según el país, la entidad financiera, el tipo de empresa y el producto solicitado. La siguiente lista sirve para organizar información financiera básica; antes de presentar la solicitud, confirma directamente con la entidad qué documentos y soportes exige.
Si tus ventas reales, extractos, registros internos y estados financieros cuentan historias distintas, será más difícil explicar la situación financiera del negocio.
Si necesitas entender mejor estos reportes, consulta la guía sobre estados financieros de una pyme.
| Información o soporte | Para qué sirve |
|---|---|
| Estado de resultados | Revisar ventas, costos, gastos y utilidad |
| Balance general | Revisar activos, deudas y patrimonio |
| Flujo de caja | Entender entradas, salidas y liquidez |
| Extractos bancarios | Contrastar los movimientos reales de dinero |
| Cuentas por cobrar | Identificar clientes pendientes de pago |
| Cuentas por pagar | Identificar compromisos con proveedores |
| Relación de deudas actuales | Medir la carga financiera existente |
| Plan de uso del crédito | Explicar el destino del dinero y el resultado esperado |
Además de esta información financiera, una entidad puede solicitar registros tributarios, documentos de constitución, certificados empresariales, declaraciones, información de socios, garantías u otros soportes. Los requisitos deben verificarse directamente con la institución que estudiará el crédito.
Evalúa si tus ventas, márgenes y gastos soportan una nueva cuota
Antes de asumir una cuota, revisa tres puntos: ventas, margen y gastos fijos. La pregunta no es solo si el negocio vende, sino si esas ventas dejan suficiente dinero para sostener la operación y pagar una nueva obligación.
Las ventas muestran si existe demanda. El margen indica cuánto queda después de cubrir el costo directo del producto o servicio. Los gastos fijos muestran qué pagos seguirán existiendo aunque vendas menos.
| Señal de alerta | Qué puede indicar |
|---|---|
| Las ventas suben, pero la caja no mejora | Cobros lentos, inventario excesivo o gastos altos |
| El margen baja cada mes | Precios insuficientes, mayores costos o descuentos excesivos |
| Los gastos fijos consumen casi todo | Estructura pesada para el nivel de ventas |
| Ya pagas varias cuotas | Mayor presión financiera y riesgo de sobreendeudamiento |
| No sabes qué productos dejan utilidad | Falta de información para evaluar el retorno del crédito |
Ejemplo: un ecommerce puede pedir crédito para invertir en publicidad. Pero si no conoce el margen por producto ni el costo de vender cada pedido, puede gastar más en anuncios sin generar utilidad suficiente para pagar la deuda.
Revisa algunos indicadores financieros sin complicarte
No necesitas llenar tu negocio de métricas antes de pedir crédito. Pero sí conviene revisar algunos indicadores básicos para detectar si una nueva deuda puede aumentar demasiado la presión financiera.
Utiliza estos indicadores como señales iniciales. Si necesitas profundizar en sus cálculos e interpretación, consulta la guía de indicadores financieros básicos para PYMES.
| Indicador | Pregunta que ayuda a responder |
|---|---|
| Liquidez | ¿Tengo recursos para cubrir compromisos de corto plazo? |
| Endeudamiento | ¿Qué tan cargado está el negocio con deudas actuales? |
| Rentabilidad | ¿El negocio genera utilidad o solamente mueve dinero? |
| Margen | ¿Cada venta deja suficiente resultado para sostener la operación? |
Revisa tus obligaciones y tu historial crediticio antes de solicitar
Antes de solicitar un nuevo crédito, revisa también las obligaciones que ya tiene el negocio y, cuando corresponda, la información registrada sobre su comportamiento crediticio.
Verifica saldos, cuotas, fechas de pago y posibles atrasos. Si encuentras información incorrecta en una central de información o buró de crédito, utiliza los mecanismos disponibles en tu país para solicitar su revisión o corrección antes de iniciar una nueva solicitud.
El historial crediticio no es necesariamente el único elemento que utiliza una entidad para decidir si aprueba un préstamo. También pueden analizarse la capacidad de pago, la información financiera, las obligaciones vigentes, el flujo de caja y las políticas internas de cada institución.
En Colombia, por ejemplo, la Superintendencia Financiera explica que la información de las centrales de riesgo no debe ser el único elemento utilizado por las entidades financieras para decidir sobre el otorgamiento de crédito.
Identifica riesgos antes de asumir deuda
Toda deuda tiene riesgo. La tarea del empresario no es eliminarlo por completo, sino entenderlo y prepararse para escenarios menos favorables.
Los riesgos pueden venir de la operación interna o del mercado. Ambos pueden afectar la capacidad de pago.
Riesgos internos
| Riesgo interno | Pregunta de control |
|---|---|
| Cobranza lenta | ¿Cuánto tardan en pagar los clientes? |
| Inventario parado | ¿Qué productos llevan meses sin rotar? |
| Gastos fijos altos | ¿Qué pagos no bajarían si vendo menos? |
| Falta de información | ¿Tengo datos confiables para decidir? |
| Deudas acumuladas | ¿Cuánto pago hoy en cuotas mensuales? |
Riesgos externos
| Riesgo externo | Pregunta de control |
|---|---|
| Temporada baja | ¿Qué meses venden menos? |
| Proveedores más caros | ¿Qué pasa si suben los insumos? |
| Clientes concentrados | ¿Qué pasa si pierdo mi cliente principal? |
| Competencia agresiva | ¿Puedo sostener precios y margen? |
| Menor demanda | ¿El negocio soporta dos meses flojos? |
Una evaluación seria del crédito no debería ignorar estos riesgos. Conviene identificarlos y determinar qué harías si alguno afecta temporalmente las ventas o la caja.
Prepara una justificación clara para la entidad financiera
Pedir un crédito para tu negocio no consiste únicamente en llenar formularios. También necesitas poder explicar de forma coherente qué hace la empresa, para qué necesita el dinero, cómo lo utilizará y de dónde saldrá el pago.
- ¿Cuál es la situación actual del negocio?
- ¿Cuánto dinero necesitas y cómo calculaste ese monto?
- ¿En qué se utilizará exactamente el crédito?
- ¿Qué mejora esperas lograr?
- ¿Cómo pagarás la cuota?
- ¿Qué riesgos existen y cómo los vas a controlar?
- ¿Qué documentos respaldan tus números?
Ejemplo de justificación: “Solicitamos 20.000 para comprar inventario de alta rotación antes de temporada. En los últimos tres meses vendimos en promedio 35.000 mensuales y agotamos seis líneas de producto con margen superior al 35 %. El crédito se pagará con caja operativa proyectada, manteniendo una reserva mensual mínima de 5.000”.
Esa explicación permite entender mejor el monto, el destino y la fuente prevista de pago que una frase general como “necesitamos crédito para crecer”.
Checklist final para preparar tu negocio antes de pedir crédito
Usa esta lista antes de iniciar la solicitud. Si varios puntos quedan en “no”, probablemente conviene ordenar primero esa parte del negocio y después evaluar la financiación.
| Punto de revisión | Acción necesaria si no está listo |
|---|---|
| Tengo claro para qué necesito el crédito | Definir el destino específico del dinero |
| El monto está calculado | Preparar un presupuesto detallado |
| Revisé mi flujo de caja de los últimos meses | Actualizar entradas y salidas reales |
| Conozco mi capacidad mensual de pago | Estimar una cuota prudente y probar escenarios |
| Tengo información financiera ordenada | Organizar registros y estados financieros |
| Mis extractos respaldan mis números | Conciliar movimientos bancarios |
| Separé finanzas personales y del negocio | Ordenar cuentas y registros |
| Conozco mis deudas actuales | Listar saldos, cuotas y vencimientos |
| Revisé mi información crediticia cuando aplica | Verificar datos y corregir inconsistencias |
| Revisé ventas, márgenes y gastos fijos | Detectar posibles presiones sobre la operación |
| Identifiqué riesgos principales | Preparar respuestas para escenarios adversos |
| Preparé una justificación clara | Explicar uso, beneficio esperado y fuente de pago |
| Confirmé los documentos solicitados | Consultar los requisitos de la entidad financiera |
Preguntas de autoevaluación antes de solicitar financiación
- ¿El negocio puede pagar la cuota con su operación normal?
- ¿El crédito puede generar ingresos, eficiencia o estabilidad?
- ¿Estoy pidiendo dinero para una necesidad concreta o para cubrir pérdidas repetidas?
- ¿Tengo información financiera confiable?
- ¿Puedo explicar el destino del dinero en menos de un minuto?
- ¿Sé qué pasaría si las ventas bajan durante dos meses?
- ¿Tengo un plan si un cliente importante se atrasa?
- ¿La deuda deja margen para seguir operando?
Si varias respuestas son “no”, el siguiente paso no debería ser endeudarte automáticamente. Primero revisa la información que falta, ordena la caja, analiza los gastos y vuelve a estimar la capacidad de pago.
Errores comunes antes de pedir un crédito empresarial
Pedir más dinero del necesario
Un monto alto puede parecer cómodo al inicio, pero también aumenta la obligación y la presión sobre la caja. Calcula el monto con base en una necesidad y un presupuesto concretos.
Usar deuda para cubrir desorden operativo
Si el problema es falta de control de costos, inventario mal comprado o gastos fijos excesivos, el crédito puede dar alivio temporal, pero no corrige la causa.
No separar dinero personal y dinero del negocio
Cuando todo entra y sale de la misma cuenta, resulta más difícil conocer ingresos, gastos y capacidad real de pago. También se vuelve más confuso respaldar la información del negocio.
No revisar las obligaciones existentes
Una nueva deuda se suma a las anteriores. Antes de solicitar crédito, revisa cuánto pagas actualmente, qué saldos tienes pendientes y cuánto margen conserva la caja después de esas obligaciones.
Evalúa si tu negocio está listo para pedir crédito
Para ayudarte a aplicar esta guía, preparamos una plantilla Excel gratis con checklist de preparación, cálculo simple de capacidad de pago, revisión de documentos, destino del crédito, riesgos y preguntas de autoevaluación.
Con esta plantilla podrás registrar el monto que necesitas, estimar una cuota de referencia, revisar documentos pendientes, evaluar riesgos y detectar qué aspectos del negocio conviene ordenar antes de solicitar financiación.
Fuentes y alcance de esta guía
Esta guía está diseñada como una herramienta de preparación empresarial y no como una fórmula para determinar si una entidad aprobará un crédito. Cada institución utiliza sus propios requisitos, modelos de riesgo y políticas de otorgamiento.
Para validar los principios financieros utilizados en esta guía se consultaron fuentes institucionales sobre capacidad de pago, información crediticia y documentación para solicitudes empresariales.
- Superintendencia Financiera de Colombia: criterios relacionados con capacidad de pago, flujo de caja e información crediticia.
- Superintendencia Financiera de Colombia: información y reporte a centrales de riesgo.
- Superintendencia Financiera de Colombia: recomendaciones sobre información utilizada en solicitudes de crédito.
- Ventanilla Única Empresarial de Colombia: ejemplo de documentación solicitada en una plataforma de crédito empresarial.
Los requisitos regulatorios y documentales cambian entre países y entidades. Si vas a presentar una solicitud real, confirma las condiciones directamente con la institución financiera correspondiente.
Preguntas frecuentes sobre preparar un negocio antes de pedir crédito
¿Cómo saber si mi negocio está listo para pedir crédito?
Tu negocio estará mejor preparado si tiene un destino claro para el dinero, flujo de caja actualizado, capacidad de pago estimada, obligaciones vigentes identificadas, información financiera ordenada y una explicación concreta de cómo se pagará la deuda.
¿Qué debo revisar antes de pedir un crédito para una pyme?
Revisa flujo de caja, ventas, márgenes, gastos fijos, deudas actuales, información crediticia cuando corresponda, estados financieros, cuentas por cobrar, cuentas por pagar, riesgos y documentos de soporte.
¿Es malo pedir crédito si mi negocio tiene problemas de caja?
No necesariamente. Puede ser útil cuando existe un desfase temporal y una fuente razonablemente clara de pago. Pero si la falta de caja proviene de pérdidas constantes, costos excesivos, ventas insuficientes o problemas operativos repetidos, primero conviene analizar esas causas.
¿Tener un buen historial crediticio garantiza que me aprueben el crédito?
No. El historial crediticio puede formar parte del análisis, pero las entidades también pueden considerar capacidad de pago, nivel de endeudamiento, información financiera, garantías, características del crédito y sus propias políticas de riesgo.
Conclusión: el crédito debe fortalecer el negocio, no tapar desorden financiero
Preparar tu negocio antes de pedir crédito no significa tener una empresa perfecta. Significa saber para qué necesitas el dinero, cuánto puedes pagar, qué obligaciones ya tienes y qué riesgos estás asumiendo.
Un crédito puede servir para comprar inventario rentable, invertir en capacidad, resolver un desfase temporal o aprovechar una oportunidad. Pero una deuda mal dimensionada puede presionar la caja, reducir el margen de maniobra y ocultar problemas que necesitaban gestión antes que financiación.
Antes de solicitar financiación, ordena tus números, revisa el flujo de caja, estima tu capacidad de pago, verifica tus obligaciones, prepara la documentación y define claramente cómo utilizarás y pagarás los recursos.
Discover more from
Subscribe to get the latest posts sent to your email.